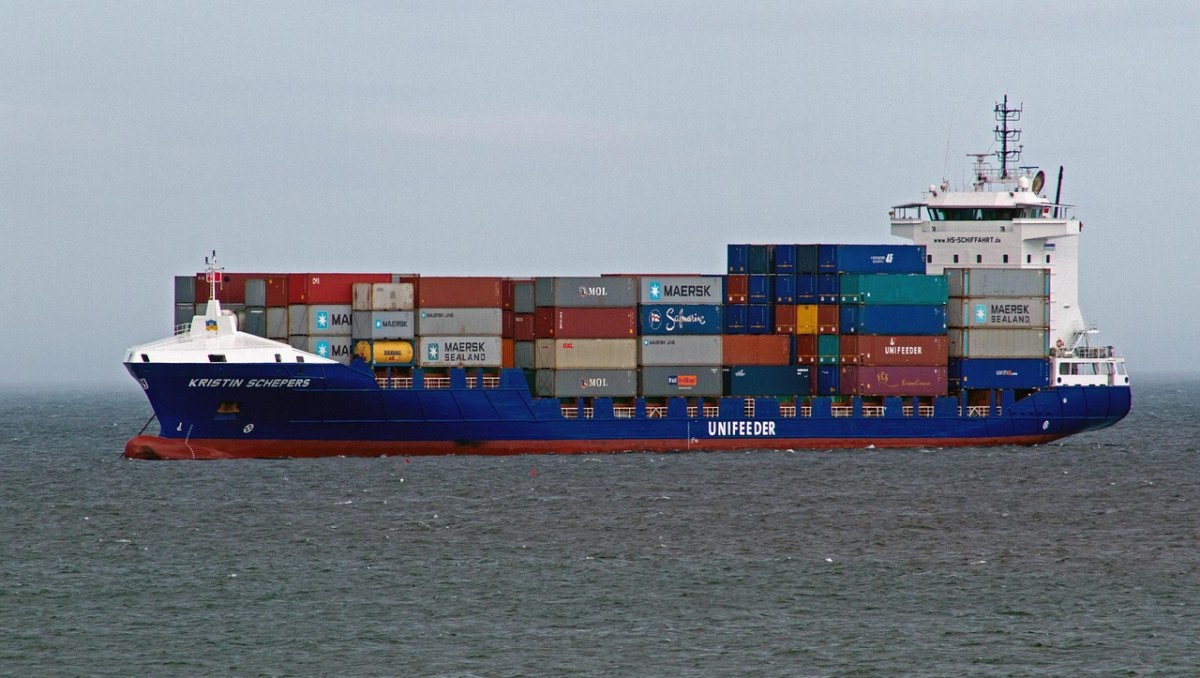
A indústria global de transporte marítimo passa constantemente por movimentos de reestruturação societária e operacional. O mercado de longo curso, marcado por altas exigências de capital e forte exposição a ciclos econômicos internacionais, busca continuamente maneiras de otimizar custos e maximizar a eficiência dos ativos. Nesse cenário, a consolidação competitiva surge como uma das principais respostas estratégicas das empresas armadoras para enfrentar as oscilações da demanda e a pressão por investimentos em novas tecnologias e sustentabilidade.
Fatores impulsionadores da concentração de mercado
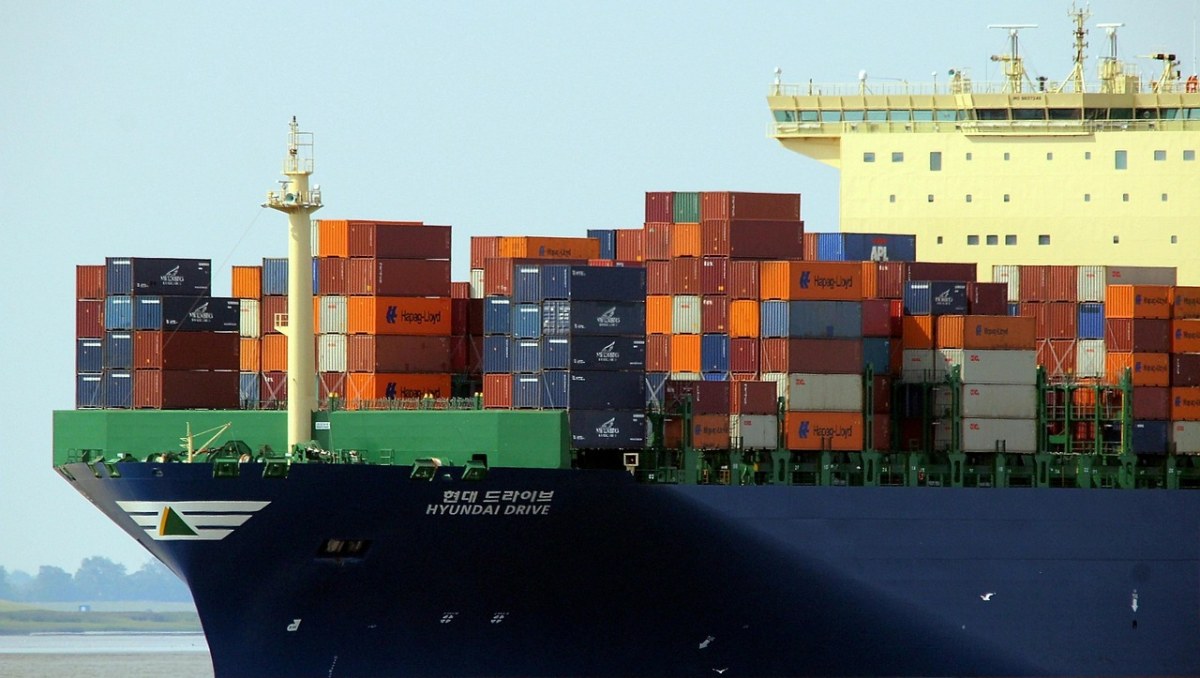
A necessidade de escala é o motor principal que leva armadores a unirem operações ou integrarem estruturas. O transporte de cargas por via marítima exige investimentos vultosos na construção, manutenção e renovação de frotas mercantes. Além disso, a gestão de redes globais de atendimento demanda capilaridade e capacidade de absorção de choques externos, como flutuações no preço de combustíveis e gargalos na infraestrutura terrestre. Entre os principais elementos que estimulam essa tendência, destacam-se:
- A busca por economia de escala na operação de grandes embarcações;
- A necessidade de otimizar a ocupação dos espaços a bordo por meio de acordos de compartilhamento de embarcações;
- A pressão regulatória internacional por redução de emissões e adoção de frotas energeticamente eficientes;
- A complexidade na gestão integrada de terminais portuários e serviços de hinterlândia.
Caminhos e modelos de integração empresarial
A consolidação no setor não ocorre de forma única; ela abrange desde fusões e aquisições corporativas completas até a formação de alianças operacionais de cooperação técnica e comercial. As alianças entre armadores permitem que diferentes empresas compartilhem espaços em navios e coordenem rotas sem necessariamente unificar seus patrimônios. Esse modelo oferece flexibilidade para ajustar a oferta de capacidade conforme a sazonalidade do comércio exterior. Por outro lado, a integração vertical, que engloba o controle sobre operações portuárias, armazéns e serviços de transporte rodoviário ou ferroviário, busca assegurar previsibilidade e margens mais estáveis ao longo de toda a cadeia logística.
Prós e contras da alta concentração setorial
Do ponto de vista econômico, a concentração de mercado traz vantagens consideráveis para a eficiência operacional. Frotas unificadas e redes coordenadas reduzem custos operacionais unitários, o que pode se traduzir em maior estabilidade para as rotas comerciais. A capacidade de investimento em inovações tecnológicas e em embarcações de maior porte também se amplia com a união de forças financeiras.
Em contrapartida, os riscos associados envolvem a redução da concorrência direta em determinadas rotas e o potencial aumento da vulnerabilidade sistêmica. Quando poucos operadores concentram fatias expressivas da capacidade global de transporte, eventuais interrupções operacionais ou falhas logísticas em hubs estratégicos tendem a gerar impactos mais amplos e imediatos em toda a cadeia de suprimentos internacional.
Perspectivas para a regulação e o equilíbrio concorrencial
Autoridades regulatórias e órgãos de defesa da concorrência em várias jurisdições monitoram de perto essas movimentações para evitar práticas que restrinjam excessivamente a livre iniciativa ou prejudiquem os usuários dos serviços de transporte. O desafio regulatório consiste em permitir que as empresas alcancem a eficiência operacional necessária para viabilizar o comércio global, preservando ao mesmo tempo um ambiente competitivo saudável e equilibrado.
Em suma, a consolidação competitiva continuará a redesenhar o panorama da navegação comercial. O equilíbrio entre a busca por sinergias corporativas e a manutenção de um mercado plural definirá a resiliência e a capacidade de adaptação da indústria marítima frente aos cenários econômicos futuros.